segunda-feira, 13 de junho de 2016

Você já iniciou sua Previdência Privada?


Com o aumento da expectativa de vida da população, no futuro haverá menos trabalhadores ativos para sustentar os inativos, daí porque o governo estuda modificar as regras de aposentadoria. Para especialistas, o desafio é conscientizar a população de que o momento de investir em um plano de previdência é agora.


Hoje, 12% dos brasileiros têm mais de 65 anos. Para cada pessoa nessa faixa etária existem oito em idade ativa, de acordo com o modelo adotado pela Previdência Social. Porém, com a aceleração do envelhecimento no país, em 15 anos, essa fatia da população dobrará de tamanho, correspondendo a 22%. Em 2040, já representará quase um terço da população, quando, então, a proporção de pessoas em idade ativa será metade da que existe atualmente, ou seja, quatro pessoas para cada brasileiro com mais de 65 anos.

Os números computados pelo economista Mansueto Almeida, novo secretário de Acompanhamento Econômico do Ministério da Fazenda com base nos dados no IBGE, levam à clara conclusão de que a Previdência Social será insustentável. Além do desequilíbrio entre trabalhadores ativos e inativos, a o sistema previdenciário ainda acumula déficits. Neste ano, até abril, o rombo já somava R$ 37,8 bilhões. No ano passado, esse saldo negativo era de R$ 23,5 bilhões, período em que foram gastos R$ 430 bilhões somente com benefícios.

Segundo o economista Marcelo Abi-Ramia Caetano, que assumiu a Secretaria da Previdência do Ministério da Fazenda, o Brasil é um país jovem, mas gasta muito com benefícios. Como a população envelhecerá rapidamente nas próximas décadas, ele que é fundamental tomar medidas para evitar a explosão dos gastos. Não é por acaso que a nova equipe econômica do atual governo se empenha na reforma previdenciária. A intenção é mudar a forma de concessão e o prazo para aposentadorias e pensões, não apenas dos futuros trabalhadores, mas também para quem já está no mercado de trabalho.

A ameaça real da falta de recursos para custear a aposentadoria dos trabalhadores poderá criar um novo problema em relação ao atendimento à saúde. Hoje, de acordo com levantamento do Instituto de Estudos de Saúde Suplementar (IESS), os gastos com saúde de uma pessoa com menos de 18 anos somam R$ 1 mil por ano. Para os que têm mais de 80 anos, os gastos são de R$ 1 mil por mês.

Está na hora de poupar
A tendência de o governo mudar a idade mínima para a aposentadoria aumenta a preocupação dos brasileiros com a garantia do padrão de vida na velhice. Nesse cenário, a previdência privada é uma alternativa para aqueles que temem a diminuição de renda. O problema é a ainda pouca disposição do brasileiro em poupar para a aposentadoria. Uma pesquisa realizada pelo Serviço de Proteção ao Crédito (SPC Brasil) mostrou que 57% dos consumidores no país não poupam dinheiro para a aposentadoria.

"Quando nos aposentamos, queremos manter o padrão de vida, por isso precisamos nos planejar com uma poupança além do que o governo vai nos dar", orienta a economista-chefe do SPC Brasil, Marcela Kawauti. Mas, um relatório produzido pelo HSBC, que ouviu 16 mil pessoas em 15 países, apontou que aproximadamente três quartos dos aposentados não realizaram pelo menos uma de suas expectativas ao parar de trabalhar.

O fato é que a crise econômica desestimula os brasileiros a poupar. “Está na hora de todos começarem a pensar em guardar o seu dinheiro para o futuro. O Estado não terá recursos suficientes para prover proteção para toda a população”, diz Dilmo B. Moreira, presidente do CVG-SP. Independentemente da crise, segundo ele, as pessoas devem ter em mente que viverão cada vez mais e que terão de arcar com os seus custos de saúde, alimentação, vestuário etc.

Para o presidente da Federação Nacional de Previdência Privada e Vida (FenaPrevi), Edson Franco, cabe ao setor trabalhar pela conscientização da sociedade. “Diante desse cenário, o nosso desafio é atuar como agentes de conscientização da população sobre os riscos de perda de renda e de vida e como consequência da importância de se proteger adequadamente”, diz.

Fonte: http://www.segs.com.br/seguros/20326-longevidade-e-mudanca-na-aposentadoria-deveriam-estimular-brasileiro-a-poupar.html


Crise atinge carteira de Automóveis


Algumas carteiras importantes do mercado de seguros começam a sentir de forma mais intensa os efeitos da crise na economia. É o caso do ramo de veículos, no qual boa parte dos corretores de seguros concentra a sua produção. Dados da Confederação Nacional das Seguradoras (CNSeg) indicam que a receita apurada na carteira de automóveis no primeiro quadrimestre do ano somou pouco mais de R$ 9,9 bilhões. Em comparação aos quatro primeiros meses do ano passado, houve uma queda de 3,97%.

Vale destacar que essa variação é nominal, ou seja, desconsidera a inflação acumulada entre os dois períodos comparados, que ficou em torno dos 10%. Assim, em termos reais (considerando a inflação), a queda foi bem mais intensa, atingindo a marca de 14%.
A CNSeg apurou ainda que, no mês de abril, o volume de prêmios registrados, da ordem de R$ 2,5 bilhões, foi 6,3% menor que a verificada em março.
Já na comparação com abril do ano passado, houve uma queda de 5,6% na receita de prêmios computada no ramo auto.


Segs.com.br valoriza o consumidor e o corretor de seguros
Fonte: http://www.segs.com.br/seguros/20274.html


10 orientações para fugir das taxas de 441,76% do cartão de crédito

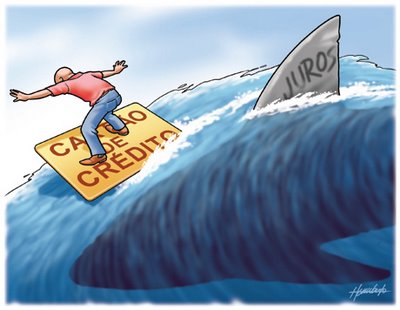
O número é assustador! As taxas médias de juros no rotativo no cartão de crédito subiram para 441,76% ao ano em maio deste ano, segundo dados da ANEFAC. Assim, fica a pergunta: o cartão de crédito é um vilão ou um aliado das finanças da família?


Tudo vai depender da forma que se usa! O cartão é uma ferramenta segura de compra, que pode trazer vantagens, se bem utilizada, como milhagens e alguns dias para pagar uma compra. No entanto, se mal utilizada, pode causar sérios danos à saúde financeira, tornando-se num círculo vicioso.

Então, o real problema está na ausência de educação financeira. Para que se possa ter uma utilização responsável e consciente, preparei algumas orientações:

1. Recomendo que o limite do cartão de crédito não deva ultrapassar 50% do salário ou ganho mensal, o que evitará gastar mais do que se recebe;

2. Pela grande facilidade de parcelamento no cartão de crédito, a cada dia aumenta mais e mais o endividamento das pessoas. Assim, ao fazer parcelas fixas, é preciso ter consciência que está comprometendo os meses futuros do orçamento mensal;

3. O erro capital em relação ao cartão é pagar a parcela mínima; isso deve ser evitado. As altas taxas de juros cobradas acabam levando a pessoa à inadimplência. Caso não consiga pagar a parcela total, procure outra linha de crédito que não ultrapasse 2,5% ao mês;

4. Evite o pagamento de anuidade do cartão. Hoje, é possível encontrar cartões que não cobram nenhuma taxa de manutenção. Também nunca empreste o cartão de crédito à outra pessoa, mesmo que seja conhecida;

5. Se tiver apenas um ganho mensal, deverá ter apenas um cartão de crédito; caso ganhe semanalmente, poderá ter até três cartões, para os dias 10, 20 e 30. Com isso, poderá comprar seis dias antes do vencimento de cada um deles, ganhando 36 dias para pagamento.

6. Uma forma educada, financeiramente, de utilizar o cartão é saber aproveitar os benefícios que o cartão de crédito pode oferecer, sejam prêmios ou milhagens;

7. Caso perca o controle financeiro e não consiga pagar a fatura total do cartão no vencimento, é preciso fazer, imediatamente, um diagnóstico financeiro e descobrir o verdadeiro problema. Junto com isso, deverá buscar uma linha de crédito com taxas de juros baixos;

8. É importante estar consciente que, ao parcelar no cartão de crédito, , haverá pagamento de juros em cada prestação;

9. Lembre-se, você não emprestaria a uma pessoa que não conhece para que pague em prestações sem juros, emprestaria? A resposta é não, portanto, poupe dinheiro, compre à vista e peça descontos;

10. O cartão utilizado sem consciência promove compras por impulso. Por isso, cuidado! É preciso ter responsabilidade na hora de consumir; sempre pergunte se realmente precisa disso, se tem dinheiro para comprar e se tem como pagar a fatura total do cartão no seu vencimento.


Reinaldo Domingos é educador e terapeuta financeiro, presidente da Associação Brasileira de Educadores Financeiros (Abefin), autor do best-seller Terapia Financeira, entre outras obras.
------------------------------------------------------------------------------------

Segs.com.br valoriza o consumidor e o corretor de seguros

Fonte: http://www.segs.com.br/seguros/20284-10-orientacoes-para-fugir-das-taxas-de-441-76-do-cartao-de-credito.html